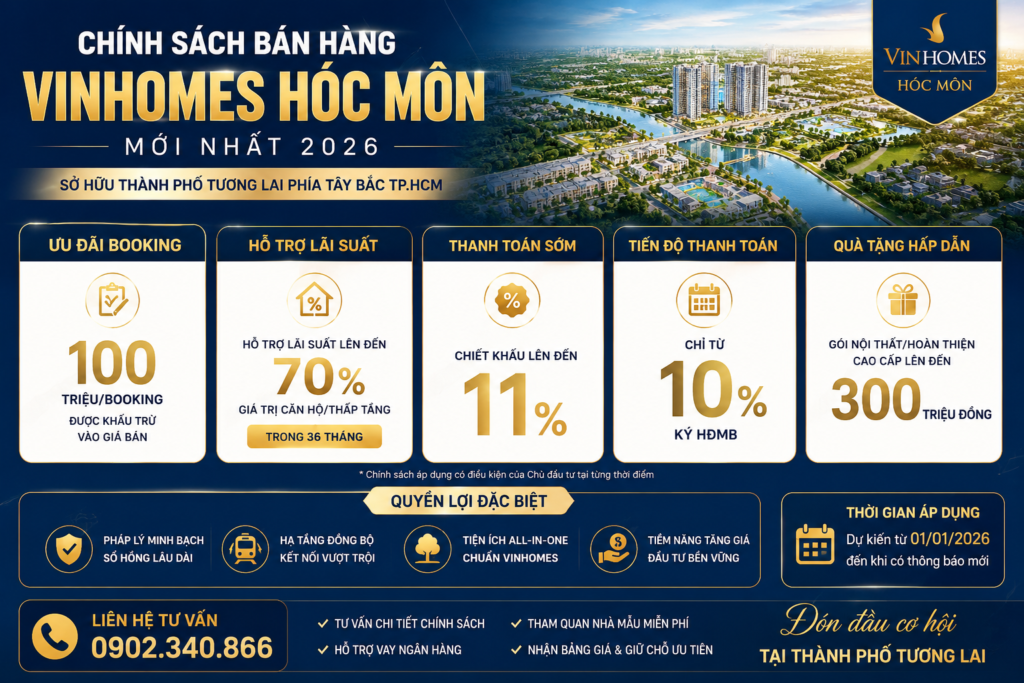
Chính sách bán hàng Vinhomes Hóc Môn mới nhất 2026
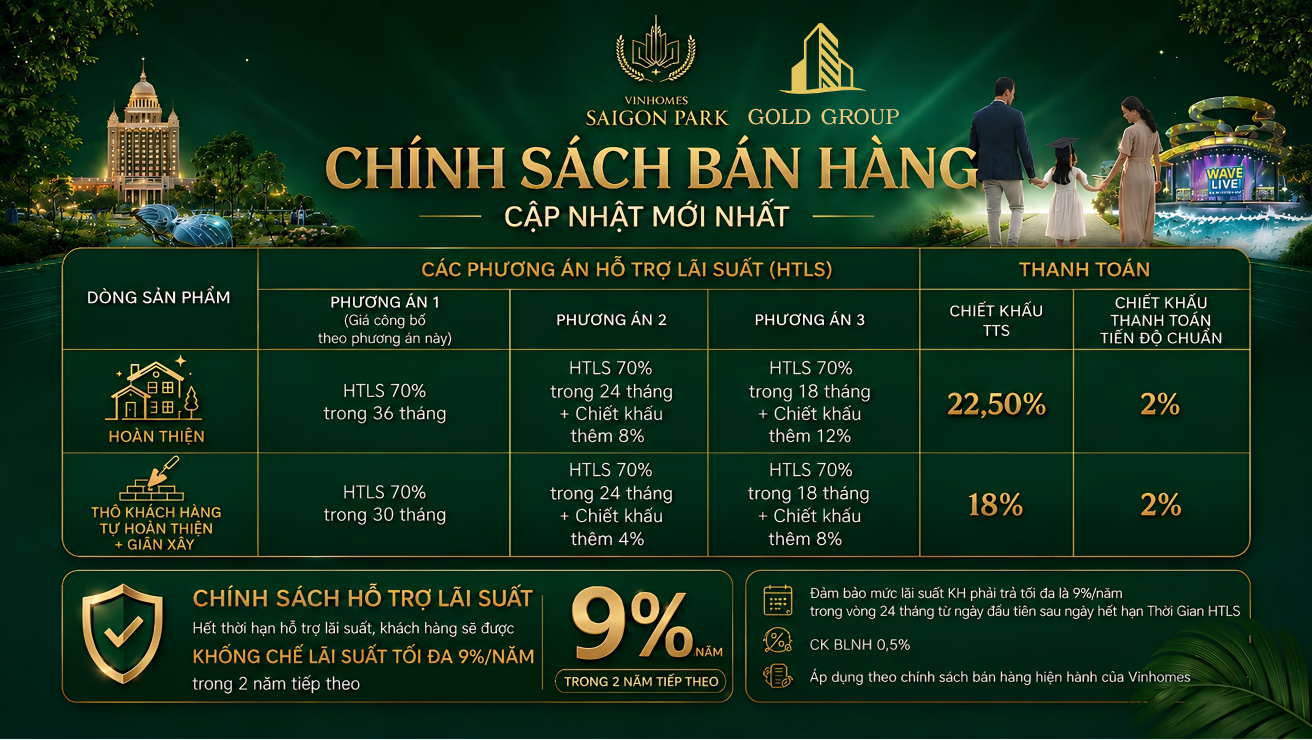
Chính sách bán hàng Vinhomes Hóc Môn
Mục lục nội dung
- 1. Chính sách bán hàng Vinhomes Hóc Môn gồm những gì?
- 2. Chính sách hỗ trợ lãi suất & Cảnh báo ngộp bank
- 3. Chính sách thanh toán tiến độ chuẩn
- 4. Đặc quyền gói vay 35 năm & Kinh nghiệm duyệt hồ sơ (CIC)
- 5. Các chương trình ưu đãi
- 6. Sơ đồ quyết định: Nên chọn phương án nào?
- 7. Cảnh báo 3 sai lầm mất tiền cọc trước khi ký HĐMB
- 8. Câu hỏi thường gặp (20 FAQs chuẩn PAA)
1. Chính sách bán hàng Vinhomes Hóc Môn gồm những gì?
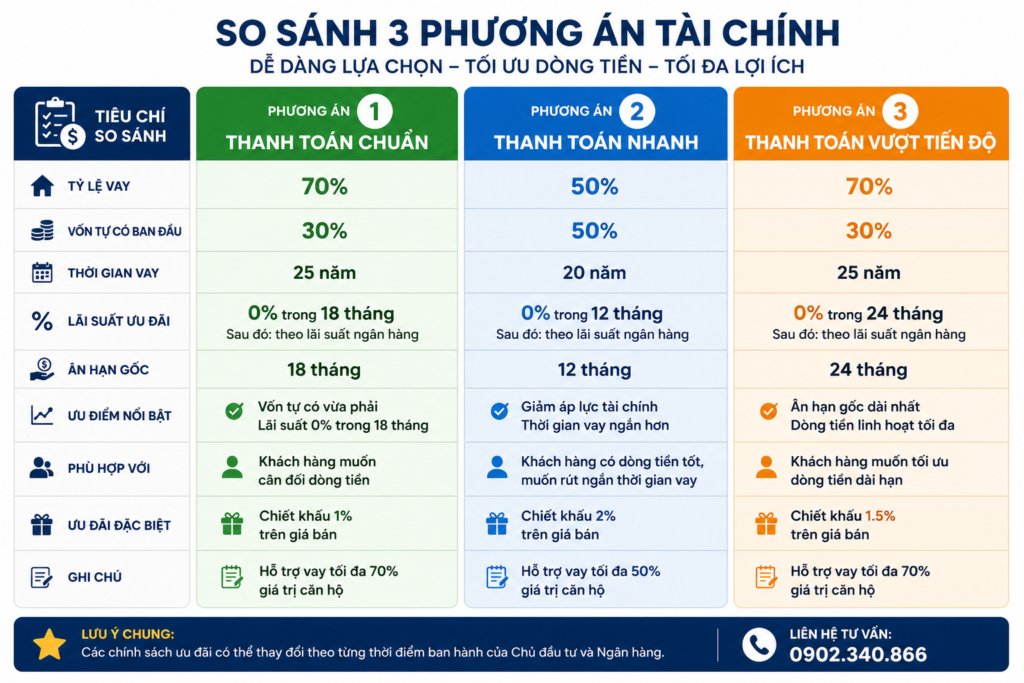
Bất kỳ một dự án nào của Vingroup khi ra mắt thị trường đều đi kèm với một bộ tài liệu bán hàng được thiết kế rất sát với từng nhóm người mua. Cấu trúc chính sách dự kiến sẽ xoay quanh ba nhóm phương án chính, tương ứng với ba trạng thái tài chính của khách hàng:
- Nhóm dùng đòn bẩy: Phương án vay vốn ngân hàng, có ân hạn nợ gốc và miễn lãi suất từ chủ đầu tư. Phù hợp cho dân “lướt sóng” hoặc người có sẵn 30% vốn.
- Nhóm dòng tiền đều đặn: Phương án thanh toán theo tiến độ chuẩn, chia nhỏ thành nhiều đợt. An toàn, không sợ rủi ro lãi suất liên ngân hàng.
- Nhóm “tiền thịt” dồi dào: Phương án thanh toán sớm, dùng nguồn tiền nhàn rỗi để lấy mức chiết khấu cao nhất, ép giá vốn xuống mức đáy.
Trước khi quyết định, hãy tham khảo mức Giá bán Vinhomes Hóc Môn dự kiến để đối chiếu với dòng tiền hiện tại của bạn.
2. Chính sách hỗ trợ lãi suất & Cảnh báo ngộp bank
Việc chủ đầu tư hợp tác với các ngân hàng thương mại để đưa ra gói hỗ trợ lãi suất (HTLS) giúp dân đầu tư dễ thở hơn trong giai đoạn chờ nhận nhà. Thông thường, chính sách này sẽ có các thông số:
- Hạn mức giải ngân: Lên đến 70% giá trị hợp đồng.
- Thời gian ân hạn: Dự kiến miễn lãi và gốc từ 18 tháng đến 24 tháng.
- Phí phạt trả nợ: Miễn phí 100% trong thời gian HTLS.
Tuy nhiên, “mật ngọt” luôn đi kèm rủi ro nếu bạn không tính trước điểm rơi tài chính.
Tôi từng thấy rất nhiều anh chị đầu tư bị “ngộp bank” và phải bán tháo cắt lỗ ngay tháng thứ 25. Giả sử bạn mua căn 2.5 tỷ, vay 70% (1.75 tỷ) trong 20 năm. Trong 2 năm đầu, bạn không đóng đồng nào.
Nhưng sang tháng 25 (hết ân hạn), bạn sẽ phải đối mặt với mức tính như sau (dự kiến lãi thả nổi khoảng 11%/năm):
- Tiền gốc mỗi tháng: 1.750.000.000 / (20 năm x 12 tháng) = ~7,3 triệu/tháng.
- Tiền lãi tháng đầu tiên: 1.750.000.000 x (11% / 12) = ~16 triệu/tháng.
- 👉 Tổng phải đóng: Hơn 23 triệu/tháng.
Kinh nghiệm rút ra: Hãy chắc chắn dòng tiền nhàn rỗi hàng tháng của bạn vào năm thứ 3 phải đạt tối thiểu 30 – 35 triệu/tháng mới nên quyết định dùng đòn bẩy cho căn hộ 2.5 tỷ. Nếu không, hãy lên kế hoạch thoát hàng trước khi hết ân hạn.
Ngân hàng chỉ thực sự phong tỏa giải ngân khi Tiến độ xây dựng Vinhomes Hóc Môn lên khỏi mặt đất và có văn bản đủ điều kiện bán
3. Chính sách thanh toán tiến độ chuẩn
Đây là phương án an toàn, ít chịu tác động từ biến động lãi suất cơ sở (Base rate) của Ngân hàng Nhà nước. Bạn sẽ thanh toán làm nhiều đợt. Dựa trên chính sách các dự án trước đây của Vinhomes, mức chiết khấu thanh toán theo tiến độ thường dao động 2% – 4%.
Nếu bạn dư dả tiền mặt và thanh toán sớm 100% ngay từ đầu, mức chiết khấu có thể lên đến 8% – 12% (Mức cụ thể cần chờ thông báo chính thức). Đây là cách an toàn nhất để loại bỏ hoàn toàn nỗi lo “sập gãy dòng tiền”.
| Tiến độ / Các đợt | Tỷ lệ thanh toán | Thời điểm (Dự kiến) |
|---|---|---|
| Đặt cọc | 50 – 100 triệu VNĐ | Ký Thỏa thuận đặt cọc (TTĐC) |
| Đợt 1 (Ký HĐMB) | 15% – 20% (Bao gồm cọc) | Khoảng 15-30 ngày sau ký TTĐC |
| Các đợt tiếp theo | 5% – 10% mỗi đợt | Cách nhau 2-3 tháng |
| Bàn giao nhà | 25% – 30% + 2% Phí bảo trì | Khi nhận thông báo bàn giao |
| Cấp sổ hồng | 5% | Khi có thông báo nhận sổ |
Bạn nên tải sẵn Mặt bằng chi tiết Vinhomes Hóc Môn để tính toán số tiền đợt 1 tương ứng với diện tích căn hộ dự định mua.
4. Đặc quyền gói vay 35 năm & Kinh nghiệm duyệt hồ sơ (CIC)
Một “đặc sản” tài chính của các đại dự án mang thương hiệu Vinhomes chính là gói vay kéo dài kỷ lục lên đến 35 năm. Thời gian vay càng dài, dư nợ gốc phải trả hàng tháng (sau thời gian ân hạn) càng được chia nhỏ, giúp giảm thiểu tối đa áp lực tài chính cho gia đình trẻ.
Đừng đợi đến lúc đặt cọc rồi mới lo hồ sơ. Theo chuẩn tín dụng hiện hành, bạn cần chuẩn bị sẵn:
- [ ] Pháp lý: CCCD gắn chip (đã cập nhật số mới), Giấy đăng ký kết hôn / Xác nhận độc thân.
- [ ] Sao kê lương: Khách làm công ăn lương cần sao kê 3-6 tháng có đóng mộc đỏ của ngân hàng. Làm Freelancer nhận tiền mặt sẽ cực kỳ khó vay.
- [ ] Nguồn thu từ cho thuê: Cần có Hợp đồng cho thuê nhà/xe và sao kê dòng tiền vào hàng tháng.
- [ ] Kiểm tra CIC: Tự tải app CIC của Ngân hàng Nhà nước để check xem mình có vô tình dính nợ xấu nhóm 2, nhóm 3 (do quên đóng phí thẻ tín dụng) hay không.
- [ ] Doanh nghiệp: Nếu là chủ DN, cần Giấy ĐKKD, Báo cáo thuế 6 tháng – 1 năm gần nhất.
Đừng quên đối chiếu chính sách này với Pháp lý Vinhomes Hóc Môn để đảm bảo quyền lợi khi giao dịch qua ngân hàng.
5. Các chương trình ưu đãi kèm theo
Các chương trình quà tặng luôn được tung ra trong đợt đầu mở bán (Early Bird) để tạo FOMO. Những phần quà này thường bao gồm:
- Voucher mua xe VinFast: Trị giá từ 70 – 200 triệu (Không trừ vào giá nhà, nhưng có thể thanh lý bán lại).
- Miễn phí dịch vụ quản lý: Từ 1 đến 2 năm đầu tiên.
- Chiết khấu mua sỉ / Khách hàng thân thiết: Thường giảm thêm từ 1% – 1.5% nếu bạn mua từ 2 căn hoặc có quan hệ huyết thống.
6. Sơ đồ quyết định: Nên chọn phương án nào?
Để không bị hụt hơi tài chính, hãy làm theo bộ lọc sau:
- Có sẵn 100% tiền nhàn rỗi + Lãi gửi tiết kiệm đang thấp (< 6%/năm): 👉 Chọn Thanh toán sớm (Ép giá vốn xuống đáy, không lo lãi thả nổi).
- Có 30% tiền mặt + Thu nhập dư > 25 triệu/tháng: 👉 Chọn Vay ngân hàng (HTLS 0%) (Tận dụng 2 năm ân hạn để tích lũy thêm, lướt sóng hoặc cho thuê sau này).
- Có 30% tiền mặt + Thu nhập không đều (Freelancer / Bán hàng online): 👉 Chọn Thanh toán theo tiến độ chuẩn (Đóng nhỏ giọt 5-10% mỗi vài tháng, ngân hàng khỏi săm soi chứng minh thu nhập).
Tùy theo dòng sản phẩm là Shophouse Vinhomes Hóc Môn, Căn hộ Vinhomes Hóc Môn hay Biệt thự Vinhomes Hóc Môn mà room tín dụng và tỷ lệ giải ngân từ ngân hàng có thể chênh lệch.
7. Cảnh báo 3 sai lầm mất tiền cọc trước khi ký HĐMB
Giao dịch bất động sản hình thành trong tương lai theo Luật Kinh doanh BĐS 2023 có những quy định rất chặt. Đừng để dính 3 lỗi sơ đẳng sau:
- Sai lầm 1: Chủ quan với điểm tín dụng (CIC). Xuống tiền booking 50 triệu nhưng không check kỹ lịch sử nợ xấu. Đến khi ráp căn, ngân hàng từ chối giải ngân, bạn không xoay kịp tiền mặt sẽ bị phạt cọc.
- Sai lầm 2: Ảo tưởng về lãi suất sau ân hạn. Chỉ nghe mức 0% trong 24 tháng mà quên hỏi công thức tính lãi sau đó. Nhớ kỹ: Lãi thả nổi = Lãi tiết kiệm 12 tháng + Biên độ 3.5% – 4.5%.
- Sai lầm 3: Trễ hẹn thanh toán các đợt vốn tự có. Phạt chậm nộp thường ở mức 0.05%/ngày. Trễ quá hạn 90 ngày có nguy cơ bị chủ đầu tư thanh lý hợp đồng.
Yếu tố tăng giá và thanh khoản để “thoát hàng” an toàn phụ thuộc rất nhiều vào Quy hoạch đô thị Hóc Môn 2030. Hãy theo dõi thêm Tin tức thị trường BĐS Tây Bắc TP.HCM để chọn đúng điểm rơi.
8. Câu hỏi thường gặp (FAQ)
1. Mua Vinhomes Hóc Môn giai đoạn đầu có được chọn căn không?
2. Tiền booking có lấy lại được không nếu tôi đổi ý?
3. Nợ xấu nhóm 3 có vay mua trả góp được không?
4. Làm Freelancer, nhận lương qua Momo có vay được không?
5. Lãi suất thả nổi sau ân hạn tính thế nào?
6. Có được vay 100% giá trị căn nhà không?
7. Khi nào thì được ký Hợp đồng Mua bán?
8. Gói vay 35 năm có khiến tôi gánh lãi gấp đôi tiền nhà?
9. Chọn vay Techcombank hay Vietcombank tốt hơn?
10. Trễ hạn thanh toán đóng tiền bị phạt bao nhiêu?
11. Tôi có thể bán lại (chuyển nhượng) khi đang vay ngân hàng không?
12. Phí phạt trả nợ trước hạn là bao nhiêu?
13. Vợ tôi nợ xấu, tôi đứng tên vay một mình được không?
14. Phí quản lý được miễn 2 năm đầu, năm thứ 3 tính sao?
15. Mua sỉ (từ 2 căn trở lên) có được chiết khấu thêm không?
16. Việt Kiều có được áp dụng hỗ trợ lãi suất không?
17. Chủ đầu tư chậm giao nhà thì khoản vay giải quyết thế nào?
18. Tất toán nợ đúng vào tháng hết ân hạn có mất phí không?
19. Tiền kinh phí bảo trì 2% phải đóng khi nào?
20. Đã ký Thỏa thuận đặt cọc, đổi phương án thanh toán được không?
9. Kết luận: Lời khuyên xương máu từ chuyên gia
Chính sách bán hàng Vinhomes Hóc Môn chắc chắn sẽ được thiết kế với nhiều đòn bẩy tài chính hấp dẫn để kích cầu thị trường. Tuy nhiên, “Lãi suất 0%” chỉ là bước đệm, phần dư nợ gốc và lãi thả nổi sau ân hạn mới là tảng băng chìm bạn phải đối mặt.
Lời khuyên chân thành nhất từ chúng tôi: Đừng bao giờ mua nhà dựa trên cảm xúc hay tâm lý FOMO đám đông. Hãy chỉ “xuống tiền” khi bạn đã nắm chắc dòng tiền nhàn rỗi trong 3-5 năm tới, dự phòng được rủi ro biến động lãi suất liên ngân hàng, và tuyệt đối giữ cho điểm tín dụng CIC của mình luôn ở nhóm 1 an toàn.
Nếu bạn vẫn đang do dự chưa biết chọn phương án thanh toán nào, hãy lưu lại bài viết này, tải Bảng tính dòng tiền ở trên, hoặc tham khảo thêm ý kiến từ những người từng trải qua các chu kỳ siết tín dụng trước khi đặt bút ký Hợp đồng.
Khám phá thêm: [Giá Bán Vinhomes Hóc Môn: Bảng Giá Chi Tiết & Phân Tích Cơ Hội Đầu Tư [Năm 2026]]